 Макс
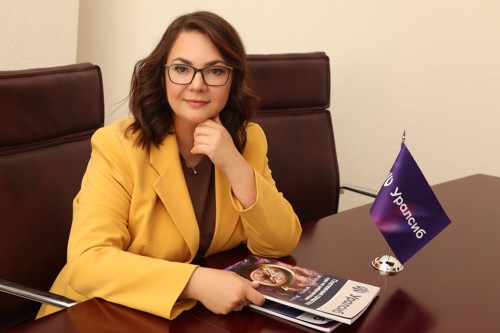
Ключевая ставка замерла, а доходность депозитов пошла вверх. Почему так происходит и чего ждать в ближайшем будущем? Какие продукты сегодня приносят доход выше рынка и долго ли продлится этот период – говорим в интервью с управляющим Екатеринбургским филиалом банка Уралсиб Дарьей Юнусовой.
- Ключевая ставка снижается, а ставки по вкладам, наоборот, растут? С чем это связано?
- Действительно, Центробанк в последние несколько месяцев снижал ключевую процентную ставку, однако сейчас политика стала более сдержанной, и на последнем заседании ставка была сохранена на прежнем уровне. В то же время банки стали закладывать в свои продукты более высокие ставки еще до последнего заседания ЦБ, то есть они реагировали не на само решение, а на изменившийся прогноз.
Если высокая ставка задержится дольше, чем ожидалось ранее, то вкладчикам имеет смысл зафиксировать доходность уже сейчас. Клиенты это понимают. Мы видим, что многие выбирают более долгосрочные варианты вложений.
- Можем ли мы говорить о некотором дефиците ликвидности в банковском секторе, раз банки повышают ставки по вкладам на фоне сохранения ключевой?
- Я думаю, что говорить о нехватке ликвидности в банковском секторе преждевременно. Однако действительно за последние полгода мы видим тренд по перекладыванию денежных средств в более доходные инструменты. Почему так происходит?
Население привыкло к высоким процентным ставкам: год-два назад доходность депозитов была на уровне 20 –22%. Психологически после таких значений, конечно, сложно соглашаться на 10 –12% годовых. Люди ищут альтернативу. Одни перекладывают из банка в банк в поисках вкладов с повышенными ставками, другие – рассматривают инвестиционные инструменты.
- Если посмотреть на ситуацию со ставками более детально, то можно отметить, что привлекательные условия действуют далеко не по всем вкладам. Каковы условия вкладов с высокими ставками?
- Например, наш банк может предложить до 16,84% годовых на срок 3 года по вкладу со ставкой, зависящей от ключевой ставки и до 14% на сроке 1 год по вкладам с фиксированной ставкой.
- Почему банки делают вклады на срок 6-9 месяцев более привлекательными? В чем мотив банка, ведь кредитные организации тоже хотят зарабатывать?
- Главный мотив банка – научить вкладчика более взвешенной стратегии поведения: не перекладывать деньги постоянно из банка в банк.
- Сейчас стали появляться продукты с начислением процента на ежедневный остаток. Как это коррелирует с трендом на привлечение «длинных» сбережений? Не конкурируют ли эти продукты за кошелек потребителя?
- Я глубоко убеждена: каждый рубль должен работать. Накопительные счета или вклады с процентом на ежедневный остаток не конкурируют, а дополняют друг друга. Счет, на который начисляются проценты на ежедневный остаток, это действительно хороший инструмент для того, чтобы использовать деньги, предназначенные на ежедневные нужды: на продукты, оплату коммунальных услуг и прочие расходы. Человек не совершает такие траты одномоментно, а значит, до своего часа эти деньги могут принести пусть небольшой, но доход.
Мы видим спрос на такие продукты, и в нашей линейке тоже есть такой инструмент – это карта «Прибыль». Клиент с этой карты может делать покупки, получать кешбэк и процент на остаток. При этом нет необходимости даже переводить средства на отдельный накопительный счет или вклад, ежедневно процент начисляется на все средства, которые есть на карте.
- Каков ваш прогноз по уровню ключевой ставки до конца текущего года? Ожидаете ли вы коррекции в ближайшие месяцы?
- Вероятно, что на горизонте от 3–6 месяцев Центральный банк будет сохранять осторожную денежно-кредитную политику. Не исключен и краткосрочный подъем уровня ключевой ставки, соответственно, возможен сценарий, при котором ставки по вкладам тоже вырастут. Не стоит исключать и сезонный фактор. Так что я думаю, до конца года мы можем наблюдать некоторый рост процентных ставок по вкладам, и данный инструмент останется достаточно привлекательным для населения.
А вот в начале следующего года денежно-кредитная политика Центробанка, возможно, вернется в прежнее русло с плавным понижением процентной ставки. Соответственно, банковские ставки по депозитам тоже пойдут на спад.
- Получается, что сейчас хороший период для того, чтобы выбрать вклад с хорошей ставкой и зафиксировать доходность?
- Действительно, это довольно удачный момент. Главное – обратить внимание на сроки, чтобы это был вклад от 6 месяцев и выше. Но также я хочу напомнить, что в любой ситуации нужно использовать портфельный подход и не хранить все деньги в одной корзине. Обязательно выбирайте дополнительные инструменты, которые помогут сохранить привычную вам доходность, вне зависимости от политики банков относительно доходности вкладов.
ПАО «БАНК УРАЛСИБ». Реклама. Генеральная лицензия Банка России № 30 от 10.09.2015 г.